

اس وقت سب سے زیادہ قابل اعتماد عالمی پلاسٹک ڈیٹا کیسا لگتا ہے؟
2025 میں، سنگھوا یونیورسٹی کی ایک تحقیقی ٹیم نے نیچر سے منسلک جریدے کمیونیکیشنز ارتھ اینڈ انوائرمنٹ میں ایک مطالعہ شائع کیا، جس میں عالمی پلاسٹک سپلائی چین میں پلاسٹک کے فضلے کی پیداوار، تجارت اور اسے ٹھکانے لگانے کے ڈیٹا کا منظم طریقے سے جائزہ لیا گیا، جس میں فوسل کے خام مال سے لے کر حتمی تصرف تک مکمل سلسلہ کا احاطہ کیا گیا۔ یہ اس وقت عالمی سطح پر پلاسٹک کے مواد کے بہاؤ کا سب سے بڑا معلوم اور مکمل مقداری تجزیہ ہے۔
[پس منظر] اس کاغذ کے پیچھے ٹیم کے بارے میں
مقالے کے متعلقہ مصنف سنگھوا یونیورسٹی کے سکول آف انوائرمنٹ میں ایک معاون محقق ہیں، جو طویل عرصے سے ٹھوس فضلہ اور پلاسٹک کی آلودگی کے شعبے کے لیے وقف ہیں۔ ان کی تحقیق میں پلاسٹک کے فضلے کی تجارت، لائف سائیکل اسسمنٹ، اور سرکلر اکانومی کی پالیسیاں شامل ہیں۔
دوسرا مصنف اسکول آف انوائرمنٹ، سنگھوا یونیورسٹی میں ایک مدتی پروفیسر اور ڈاکٹریٹ سپروائزر ہے، جو نیشنل سائنس اینڈ ٹیکنالوجی پروگریس ایوارڈ سیکنڈ پرائز (2016) کا فاتح ہے، اور فی الحال اقوام متحدہ کے ماحولیات پروگرام (UNEP) باسل کنونشن ریجنل سینٹر برائے ایشیا اور پیسیفک اور پیسیفک ریجنل سینٹر برائے اسٹاک ہول کے ایگزیکٹو ڈائریکٹر کے طور پر خدمات انجام دے رہا ہے۔ انہوں نے طویل عرصے سے بین الاقوامی ماحولیاتی کنونشنز جیسے باسل کنونشن اور اسٹاک ہوم کنونشن کے تحت تکنیکی مذاکرات میں چینی حکومت کی نمائندگی کی ہے، اور عالمی فضلہ اور کیمیکل گورننس کے شعبے کے اہم ماہرین میں سے ایک ہیں۔
ٹیم نے کئی بین الاقوامی تحقیقی منصوبے بھی شروع کیے ہیں، جن میں پلاسٹک کی آلودگی پر بین الحکومتی مذاکرات کے اثرات کا UNEP کا تجزیہ اور باسل کنونشن کے تحت پلاسٹک کے فضلے سے متعلق تکنیکی رہنما اصول شامل ہیں۔ ان کے تحقیقی نتائج براہ راست پلاسٹک کے عالمی معاہدے کے مذاکراتی عمل کی حمایت کرتے ہیں۔
اس پیپر کے لیے بینچ مارک سال 2022 ہے۔ اسے 2026 میں پڑھ کر، کچھ لوگ محسوس کر سکتے ہیں کہ 'ڈیٹا پرانا ہے۔' تاہم دو نکات قابل توجہ ہیں۔
سب سے پہلے، پلاسٹک کے لیے پوری عالمی سپلائی چین مواد کے بہاؤ کا احاطہ کرنے والے مطالعات انتہائی نایاب ہیں۔ 2015 تک کے اعداد و شمار کے ساتھ سب سے زیادہ نمائندہ سابقہ کام Geyer et al. کا تھا۔ سنگھوا یونیورسٹی کا یہ مطالعہ، جو 2025 میں شائع ہوا، فی الحال عالمی پلاسٹک سپلائی چین کا سب سے زیادہ جامع اور تازہ ترین-تاریخ مقداری تجزیہ ہے۔
دوسرا، عالمی پلاسٹک کی صنعت میں ایک بہت بڑا بنیادی حجم اور ایک مستحکم ڈھانچہ ہے۔ اہم بیرونی جھٹکوں کے بغیر (مثال کے طور پر پلاسٹک کے عالمی معاہدے کا باضابطہ نفاذ اور نفاذ)، بنیادی اشارے جیسے کہ پیداوار کے نمونے، تجارتی بہاؤ، اور فضلہ کو ٹھکانے لگانے کا تناسب عام طور پر صرف ایک محدود حد میں تبدیل ہوتا ہے۔ لہذا، یہ ڈیٹاسیٹ صنعت کی موجودہ حالت کو سمجھنے کے لیے اب بھی مضبوط حوالہ جاتی قدر فراہم کرتا ہے۔
تحقیقی ٹیم نے متعدد ماخذ تجارتی ڈیٹا جیسے کہ UN Comtrade (566 HS کوڈز) کو مربوط کیا تاکہ 'خام مواد → پیداوار → تجارت → فضلہ کو ٹھکانے' سے مکمل چین کا احاطہ کرنے والے مواد کے بہاؤ کا ماڈل بنایا جائے۔ مطالعہ کے بنیادی اعداد و شمار اور نتائج درج ذیل ہیں، جو سپلائی چین کی ترتیب میں پیش کیے گئے ہیں۔
خام مال اور پیداوار: 98% فوسل ایندھن پر انحصار کرتا ہے، چین سب سے بڑے متغیر کے طور پر
2022 میں، عالمی سطح پر پلاسٹک کی پیداوار 400 ملین ٹن تک پہنچ گئی، جس میں کنواری رال 362 ملین ٹن تھی، اور مکینیکل ریکوری سے ری سائیکل شدہ پلاسٹک کی مقدار تقریباً 38 ملین ٹن تھی۔
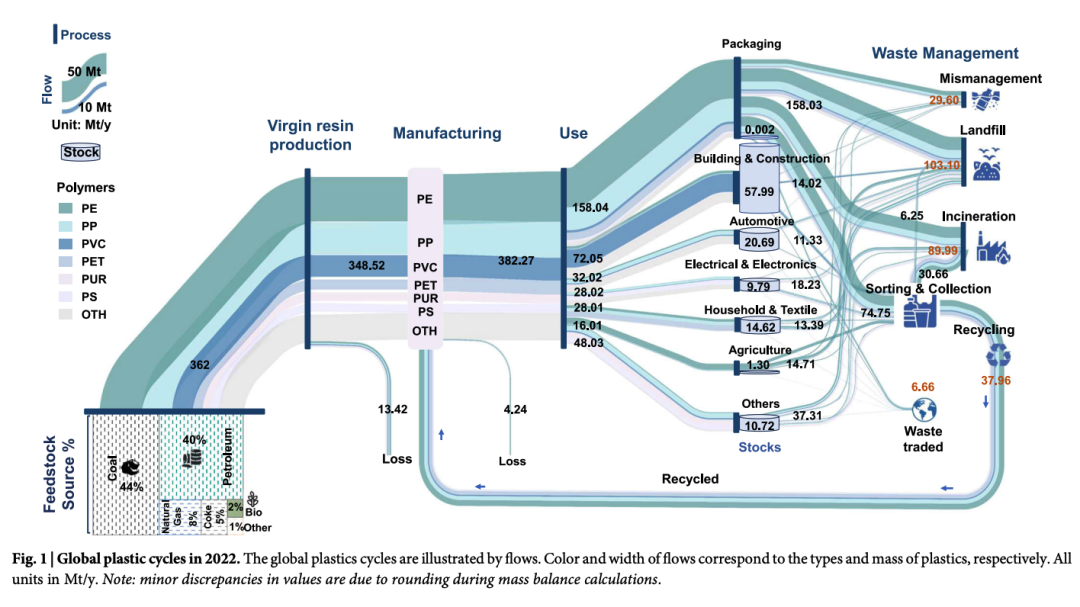
خام مال کے ذرائع کے لحاظ سے، 98% ورجن پلاسٹک فوسل فیول سے آتا ہے، جس میں 44% کوئلہ، 40% تیل، 8% قدرتی گیس، 5% کوک، اور 1% دیگر شامل ہیں۔ بائیو-کی بنیاد پر پلاسٹک کا حصہ صرف 2% ہے۔
کوئلے کے 44 فیصد حصے کی وجہ بنیادی طور پر چین ہے۔ چین دنیا کا سب سے بڑا کوئلہ استعمال کرنے والا ملک ہے، اور کوئلہ کیمیکل روٹ پلاسٹک کی پیداوار میں ایک اہم مقام رکھتا ہے۔ اس کے علاوہ، چین کی کیمیائی صنعت ملک کے تیل کی کل کھپت کا تقریباً 15 فیصد استعمال کرتی ہے۔
پیداواری پیمانے کے لحاظ سے، چین دنیا کا سب سے بڑا پلاسٹک پیدا کرنے والا ملک ہے، جو عالمی پیداوار کا 32% حصہ بناتا ہے، اس کے بعد دوسرے ایشیائی خطے (15%)، ریاستہائے متحدہ (14%)، یورپی یونین کے 28 ممالک (14%)، مشرق وسطیٰ (5%) اور بھارت (5%) ہیں۔
پولیمر کی قسم کے لحاظ سے، PE (پولی تھیلین) سب سے بڑا پروڈیوسر ہے، جو عالمی پیداوار کا 26% ہے، اس کے بعد PP (19%)، PVC (13%)، PS (5%) PUR (5%)، اور PET (2%) ہے۔
مینوفیکچرنگ اور پروسیسنگ کے مرحلے میں، عالمی سطح پر 348.52 ملین ٹن کنواری پلاسٹک پروسیسنگ کے مرحلے میں داخل ہو چکے ہیں۔ ری سائیکل پلاسٹک سمیت، کل مینوفیکچرنگ سرمایہ کاری تقریباً 386.41 ملین ٹن ہے، جس میں تقریباً 4.24 ملین ٹن کے مینوفیکچرنگ نقصانات ہیں۔
اینڈ ایپلی کیشنز: سب سے بڑی تعمیراتی انوینٹری کے ساتھ پیکیجنگ مارکیٹ پر حاوی ہے۔
2022 میں، کل 382.12 ملین ٹن پلاسٹک استعمال کے مرحلے میں داخل ہوا، جس کی تقسیم درج ذیل ہے:
پیکیجنگ: 158.04 ملین ٹن (44%)، یہ سب سے بڑا ایپلی کیشن ایریا بناتا ہے۔
تعمیر اور تعمیر: 72.05 ملین ٹن (18%)
آٹوموبائل: 32.02 ملین ٹن (8%)
الیکٹریکل اور الیکٹرانکس: 28.02 ملین ٹن (7%)
گھر اور ٹیکسٹائل: 28.01 ملین ٹن (7%)
زراعت: 16.01 ملین ٹن (4%)
دیگر: 48.03 ملین ٹن (12%)
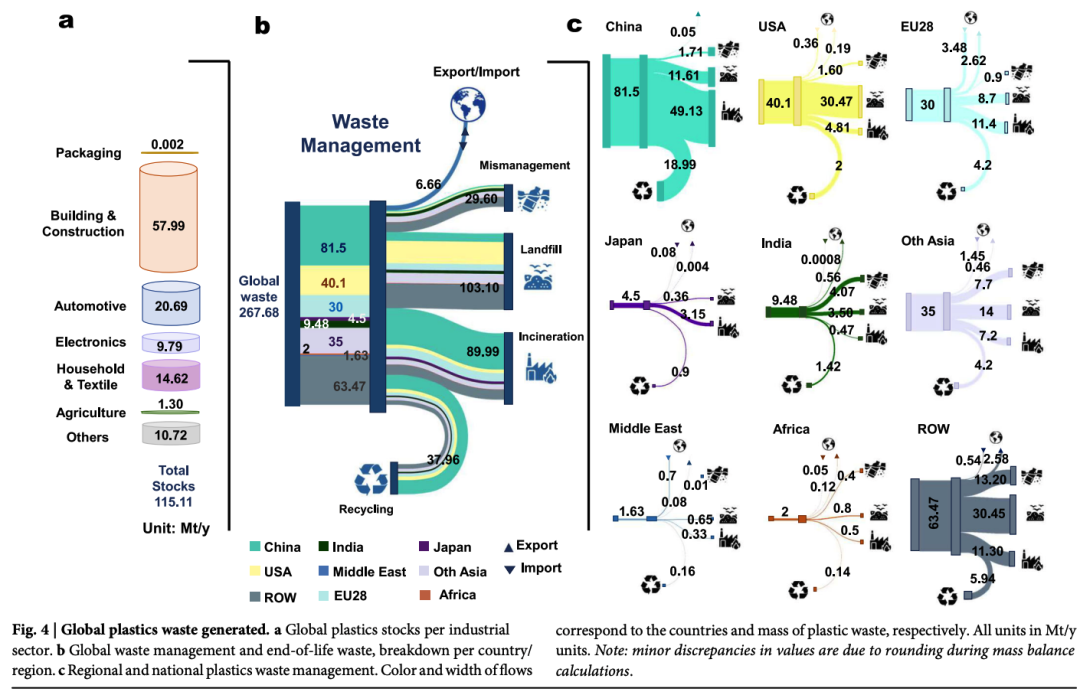
انوینٹری کے لحاظ سے، مطالعہ کا اندازہ لگایا گیا ہے کہ استعمال میں عالمی پلاسٹک کی انوینٹری تقریبا 115 ملین ٹن ہے. ان میں سے، عمارت اور تعمیراتی شعبے میں سب سے بڑی انوینٹری ہے، جس کا 50% حصہ ہے، جس کا براہ راست تعلق اس شعبے میں مصنوعات کی طویل عمر سے ہے۔ اس کے بعد آٹوموبائل (18%)، گھریلو سامان اور ٹیکسٹائل (13%)، اور الیکٹریکل اور الیکٹرانکس (9%) تھے۔ پیکیجنگ سیکٹر میں انوینٹری بہت چھوٹی ہے، صرف 2,000 ٹن-اس کی وجہ یہ ہے کہ پیکیجنگ پروڈکٹس کا استعمال کا ایک بہت ہی کم دور ہوتا ہے، جو عام طور پر اسی سال کے اندر تیار اور ضائع کر دیا جاتا ہے، جس میں کراس سال کی انوینٹری کا تقریباً کوئی ذخیرہ نہیں ہوتا ہے۔ زرعی انوینٹری تقریباً 1.3 ملین ٹن ہے، جو کہ تقریباً 1 فیصد ہے۔
عالمی تجارت: کل پیمانہ 437 ملین ٹن، چین اور یورپی یونین بنیادی نوڈز کے ساتھ
2022 میں پلاسٹک کی عالمی تجارت 436.66 ملین ٹن تک پہنچ گئی۔ مطالعہ سپلائی چین کے مراحل کے مطابق تجارت کی درجہ بندی کرتا ہے۔
خام مال کی تجارت (71 ملین ٹن)
یورپی یونین کے 28 ممالک خام مال کے سب سے بڑے برآمد کنندگان (31%) ہیں، اس کے بعد دوسرے ایشیائی خطے (26%) اور امریکہ (14%) ہیں۔
سب سے بڑے درآمد کنندگان چین (31%) اور 28 یورپی یونین کے ممالک (30%) ہیں۔ EU درآمد اور برآمد دونوں کے حجم میں سرفہرست ہے، جس کی ایک وجہ انٹرا-علاقائی تجارت اور دوبارہ-برآمد تجارت ہے۔
اضافی تجارت (30 ملین ٹن)
چین سب سے بڑا اضافی برآمد کنندہ ہے (23%)، اس کے بعد یورپی یونین (22%)، دوسرے ایشیائی خطے (18%)، امریکہ (16%)، اور مشرق وسطیٰ (13%)۔
بنیادی پلاسٹک کی تجارت (152 ملین ٹن)
دوسرے ایشیائی خطے سب سے بڑے برآمد کنندگان ہیں (51.55 ملین ٹن، 32%)، اس کے بعد یورپی یونین (44.17 ملین ٹن) اور ریاستہائے متحدہ (20.34 ملین ٹن) ہیں۔
درمیانی اشیا کی تجارت (کل 66 ملین ٹن)
اس میں دو قسمیں شامل ہیں: انٹرمیڈیٹ پلاسٹک (47 ملین ٹن) اور انٹرمیڈیٹ مصنوعات (19 ملین ٹن)۔ یورپی یونین سب سے بڑا انٹرمیڈیٹ فارم ایکسپورٹر ہے (15.07 ملین ٹن)، اس کے بعد چین (14.21 ملین ٹن) ہے۔
حتمی مصنوعات کی تجارت (111 ملین ٹن)
یہ سب سے زیادہ تجارتی حجم کے ساتھ پوری سپلائی چین کا سب سے بڑا لنک ہے۔ چین 44.25 ملین ٹن کے ساتھ برآمدات میں پہلے نمبر پر ہے، جو عالمی حتمی مصنوعات کی برآمدات کا 45 فیصد ہے، اس کے بعد دوسرے ایشیائی خطے (21%) اور یورپی یونین (18%) ہیں۔ سب سے بڑا درآمد کنندہ یورپی یونین (35%) ہے، اس کے بعد ریاستہائے متحدہ (20%)، دوسرے ایشیائی خطے (14%)، اور باقی ملک (13%) ہیں۔
فضلہ پلاسٹک کی تجارت (6.66 ملین ٹن)
چین کی 2018 میں "غیر ملکی فضلہ" کی درآمد پر پابندی نے اس منظر نامے کو گہرا بدل دیا۔ اس سے پہلے، چین مسلسل 25 سالوں سے فضلہ پلاسٹک کا دنیا کا سب سے بڑا درآمد کنندہ تھا۔ پابندی کے نفاذ کے بعد، یورپی یونین کے 28 ممالک 2022 میں ویسٹ پلاسٹک کے دنیا کے سب سے بڑے خالص درآمد کنندگان بن گئے، جن کی درآمدات کل 3.48 ملین ٹن اور برآمدات کل 2.62 ملین ٹن تھیں۔ یورپی یونین کے اندر، اکیلے نیدرلینڈز خطے کی کل درآمدات کا 23% حصہ بناتا ہے، جس میں جرمنی، بیلجیم اور آسٹریا اہم درآمد کنندگان اور برآمد کنندگان ہیں۔
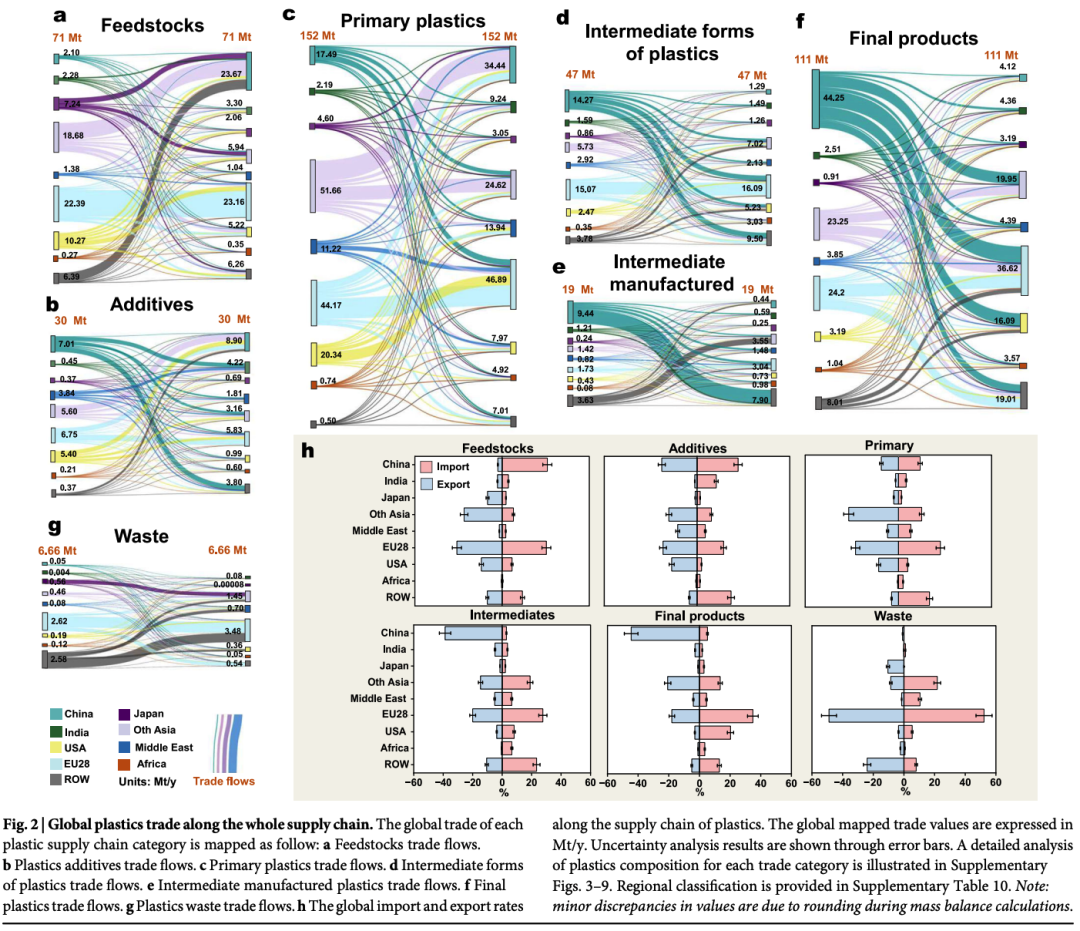
فی الحال، جنوب مشرقی ایشیا میں فضلہ پلاسٹک کی بڑی آمد ہوئی ہے، جبکہ دیگر ایشیائی خطے (1.45 ملین ٹن) یورپی یونین کے بعد دوسرے بڑے درآمد کنندگان ہیں۔ جنوب مشرقی ایشیا کے اندر، ملائیشیا میں سب سے زیادہ درآمدی حجم ہے (علاقائی درآمدات کا 24% حصہ)، اس کے بعد ویتنام (21%)، انڈونیشیا (13%)، اور تھائی لینڈ (12%) ہے۔
کھپت کے نمونے: کل حجم اور فی کس دو بالکل مختلف درجہ بندی دکھاتے ہیں۔
کل کھپت کے لحاظ سے، چین دنیا کا سب سے بڑا پلاسٹک صارف (20%) ہے، اس کے بعد امریکہ (18%)، یورپی یونین (16%)، دوسرے ایشیائی خطے (12%)، مشرق وسطیٰ (7%)، ہندوستان (6%)، افریقہ (5%) اور جاپان (4%) ہے۔
لیکن فی کس کھپت کے لحاظ سے، درجہ بندی بنیادی طور پر الٹ ہے:
ریاست ہائے متحدہ امریکہ سب سے زیادہ ہے، 216 کلوگرام فی شخص کے ساتھ، امریکہ میں میونسپل ٹھوس فضلہ میں پلاسٹک کا حصہ تقریباً 12% ہے، اور پلاسٹک کے کنٹینرز اور پیکیجنگ فضلہ کے اہم ذرائع ہیں۔
جاپان 129 کلوگرام فی شخص ہے۔
EU 86.6 کلوگرام فی شخص ہے۔
تحقیق سے پتہ چلتا ہے کہ اگر کل حجم سے ماپا جائے تو پلاسٹک کی پیداوار اور کھپت کی جغرافیائی تقسیم بہت زیادہ اوورلیپ ہو جاتی ہے، جو واضح "مقامی پیداوار-مقامی کھپت" کے جوڑے کی نشاندہی کرتی ہے۔ تاہم، جب فی کس ڈیٹا کے لیے ایڈجسٹ کیا جاتا ہے، تو یہ جوڑا ٹوٹ جاتا ہے: چھوٹے آبادی والے لیکن مضبوط مینوفیکچرنگ صلاحیتوں والے خطوں میں فی کس پیداوار فی کس کھپت سے نمایاں طور پر زیادہ ہوتی ہے۔ گنجان آباد علاقے اس کے برعکس دکھاتے ہیں۔
فضلہ کا انتظام: بہت بڑا عالمی فرق، ری سائیکلنگ کی شرحیں طویل عرصے سے جمود کا شکار ہیں۔
2022 میں، دنیا میں 267.68 ملین ٹن پلاسٹک کا فضلہ پیدا ہوا۔
علاقائی تقسیم کے لحاظ سے: چین نے 81.5 ملین ٹن (30%)، ریاستہائے متحدہ نے 40.1 ملین ٹن، دیگر ایشیائی علاقوں نے 35 ملین ٹن، یورپی یونین نے 30 ملین ٹن، ہندوستان نے 9.48 ملین ٹن، اور باقی خطوں نے 63.47 ملین ٹن پیدا کیا۔
فضلہ کو ٹھکانے لگانے کے عالمی نمونے۔
|
处置方式 |
全球总量 |
占比 |
|---|---|---|
|
填埋 |
1.0337亿吨 |
40% |
|
焚烧 |
8999万吨 |
34% |
|
回收 |
3796万吨 |
9% |
|
不当处置 |
2960万吨 |
11% |
اگرچہ لینڈ فل اب بھی بنیادی طریقہ ہے، لیکن اس میں تاریخی اعداد و شمار کے مقابلے میں نمایاں کمی آئی ہے (جس کا تخمینہ گیئر ایٹ ال نے 79% لگایا ہے)، بڑی حد تک چین کی پالیسی میں تبدیلی کی وجہ سے۔
بڑی معیشتوں میں فضلہ کے انتظام کی خصوصیات
چین: جلانے کی شرح 60% (49.13 ملین ٹن) ہے، لینڈ فل کی شرح صرف 14% (11.61 ملین ٹن) ہے، اور غیر مناسب تلف کرنے کی شرح 2% (1.71 ملین ٹن) ہے۔ چین کا ہدف 2023 تک شہری گھریلو فضلہ کے لیے "زیرو لینڈ فل" حاصل کرنا ہے۔ ستمبر 2022 تک، ملک بھر میں 811 فضلہ-سے{11}}توانائی کو جلانے کی سہولیات تعمیر کی گئی ہیں۔
جاپان: جلنے کی شرح دنیا میں سب سے زیادہ 70% (3.15 ملین ٹن)، لینڈ فل کی شرح 8%، اور ری سائیکلنگ کی شرح تقریباً 20% ہے۔ اس کا براہ راست تعلق جاپان کے محدود زمینی وسائل، کچرے کو ٹھکانے لگانے کے سخت ضوابط، اور آگ لگانے کی جدید ٹیکنالوجی سے ہے۔
یورپی یونین: لینڈ فل کی شرح 29% (8.7 ملین ٹن)، جلانے کی شرح 38%، اور غلط ضائع کرنے کی شرح 3% ہے۔ EU میں جلانے کی اعلی شرح توانائی کی بحالی اور فضلہ سے-توانائی کی تبدیلی سے متعلق اس کی پالیسیوں سے گہرا تعلق رکھتی ہے۔
ریاستہائے متحدہ: لینڈ فل کی شرح زیادہ سے زیادہ 76% (30.47 ملین ٹن)، جلانے کی شرح 12%، غلط ضائع کرنے کی شرح 4%، اور ری سائیکلنگ کی شرح صرف 5% ہے۔ مطالعات سے پتہ چلتا ہے کہ امریکی ری سائیکلنگ کی شرح 2015 میں 9% سے نمایاں طور پر کم ہو گئی ہے۔ چین کی جانب سے فضلہ پلاسٹک کی درآمد پر پابندی کے بعد، امریکہ کا سب سے بڑا فضلہ برآمد کرنے والا چینل منقطع ہو گیا، جس سے گھریلو ری سائیکلنگ کے نظام پر شدید اثر پڑا۔ پیشین گوئیاں ظاہر کرتی ہیں کہ 2050 تک امریکی پلاسٹک کا فضلہ 86 ملین ٹن تک بڑھ جائے گا۔
افریقہ: ری سائیکلنگ کی اوسط شرح تقریباً 7% ہے، لیکن اگر غیر رسمی ری سائیکلنگ (فضلہ جمع کرنے والے) کو شامل کیا جائے تو اصل تناسب زیادہ ہو سکتا ہے۔ کچرے کو جمع کرنے کا ناکافی انفراسٹرکچر اور ٹھکانے لگانے کی اعلیٰ شرحیں بڑے مسائل ہیں۔
عالمی ری سائیکلنگ کی شرحوں میں طویل مدتی جمود-کی وجوہات
تحقیق مندرجہ ذیل نکات کا خلاصہ کرتی ہے:
سب سے پہلے، پلاسٹک کی مختلف قسمیں پیچیدہ ہیں، جس میں بہت سی مختلف اقسام، وضاحتیں، اور اضافی چیزیں ہیں، جس سے چھانٹنا اور پروسیسنگ مشکل ہو جاتی ہے۔
دوسرا، کھانے کی باقیات اور لیبل جیسے آلودگی ری سائیکل مواد کے معیار کو کم کرتے ہیں۔
تیسرا، کنوارے پلاسٹک کی قیمت، تیل کی قیمتوں میں اتار چڑھاؤ کی وجہ سے، اکثر ری سائیکل پلاسٹک سے کم ہوتی ہے، اقتصادی طور پر ری سائیکلنگ کی سرمایہ کاری کی حوصلہ شکنی؛
چوتھا، مصنوعات میں ڈیزائن کے مرحلے کے دوران ری سائیکلیبلٹی کے تحفظات کا فقدان ہے، اور کچھ مصنوعات ممنوعہ اضافی چیزیں استعمال کرتی ہیں، جس کی وجہ سے ان کا ری سائیکل کرنا عملی طور پر ناممکن ہو جاتا ہے۔