

دنیا کی ٹاپ پیپر کمپنی نے نصف سال میں 106.5 بلین ریونیو کمایا، اور سی ای او نے براہ راست کہا کہ عالمی کاغذی صنعت کو تاریخ میں سب سے سخت دباؤ کا سامنا ہے۔
2026 میں، عالمی پیکیجنگ اور کاغذی صنعتوں کے لیے شدید ہنگامہ آرائی کا ایک سال، دنیا کے سب سے بڑے کاغذ اور پیکیجنگ گروپ Smurfit Kappa نے اپنی Q2 اور پہلے-کارکردگی کی رپورٹ کے ساتھ پوری سپلائی چین کے لیے ایک اہم اشارہ چھوڑ دیا۔
اگرچہ کمپنی Q2 میں $803.1 ملین کی فروخت کے ساتھ منافع میں جانے میں کامیاب رہی، $8.8 ملین کمائے، جغرافیائی سیاسی حالات کی خرابی کی وجہ سے بڑھتی ہوئی توانائی اور نقل و حمل کے اخراجات نے مارجن کو نچوڑ دیا، جس سے کمپنی کو سال کی پہلی ششماہی کے لیے خالص منافع میں صرف $151 ملین کے ساتھ چھوڑ دیا گیا 57.58%
$300 ملین تک کی غیر متوقع افراط زر کی لاگت کا سامنا کرتے ہوئے، کاغذ کی صنعت کے اس بڑے ادارے نے آرڈر حاصل کرنے کے لیے قیمتوں میں کمی کا انتخاب نہیں کیا۔ اس کے بجائے، اس نے قیمتوں میں اضافے کے تیسرے دور میں PCA اور International Paper جیسے ہم عصروں میں شمولیت اختیار کی، $100 فی ٹن کا اضافہ کیا، اور ڈھٹائی کے ساتھ اعلان کیا کہ، لیپت شدہ پیپر بورڈ کی تھوڑی سی مقدار کو چھوڑ کر، کمپنی کی کاغذی مصنوعات بنیادی طور پر "سیل آؤٹ" کی حالت میں ہیں۔
H1 میں خالص منافع تقریباً 60% سکڑ گیا: مہنگائی $300 ملین خرچ کرتی ہے، NYSE پر توجہ مرکوز کرنے کے لیے لندن سے ڈی لسٹ
Smurfit Kappa کے مجموعی کھاتوں کو دیکھتے ہوئے، آمدنی اور منافع "مستحکم آمدنی، نچوڑا منافع" کا بہت واضح نمونہ دکھاتے ہیں۔
2026 کی پہلی ششماہی میں، کمپنی نے $15.743 بلین (تقریباً RMB 106.5 بلین) کی مجموعی خالص فروخت حاصل کی، جو کہ 2025 کی اسی مدت میں $15.596 بلین سے معمولی اضافہ ہے۔ لیکن خالص منافع پچھلے سال $356 ملین سے گر کر صرف $151 ملین (تقریباً RMB 1.022 بلین)، $200 ملین کی کمی، یا 57.58% رہ گیا۔
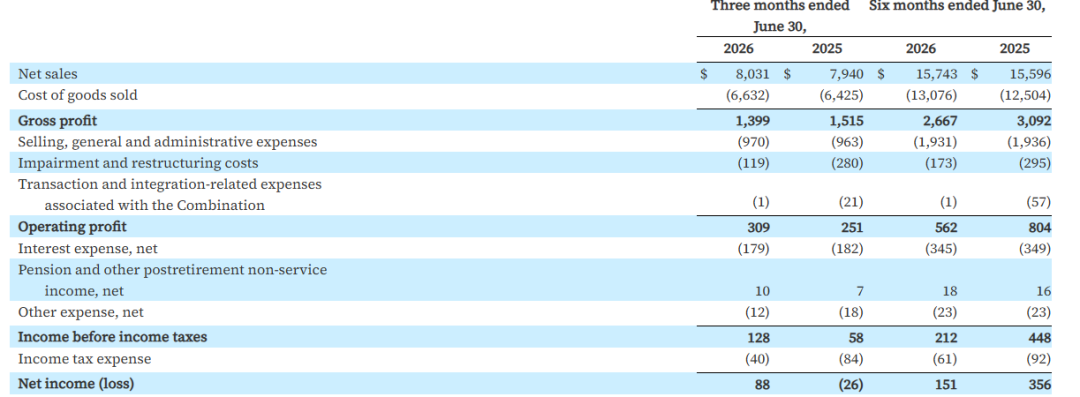
دوسری سہ ماہی میں، خالص فروخت $8.031 بلین تک پہنچ گئی، جو پچھلے سال کے $7.94 بلین سے تھوڑا زیادہ ہے، خالص منافع $88 ملین تک پہنچ گیا، جو کہ 2025 کی اسی مدت میں $26 ملین کے نقصان سے بدلا ہوا ہے۔
علاقائی کارکردگی کو دیکھتے ہوئے، شمالی امریکہ سب سے بڑا اڈہ بنا ہوا ہے، جس نے سال کی پہلی ششماہی کے دوران خالص فروخت میں $9.063 بلین کا حصہ ڈالا ہے۔ یورپ، مشرق وسطیٰ، افریقہ، اور ایشیاء-بحرالکاہل کے خطوں نے مل کر $5.581 بلین کا تعاون کیا؛ جبکہ لاطینی اور جنوبی امریکہ نے تقریباً 1.099 بلین ڈالر کا حصہ ڈالا۔
نصف -سال کے منافع میں تیزی سے گرنے کی بنیادی وجہ لاگت میں زبردست واپسی تھی۔
سی ای او ٹونی سمرفی اور سی ایف او کین بوورز نے کمائی کال پر صاف صاف کہا کہ ایران میں بگڑتی ہوئی صورتحال نے براہ راست ایندھن اور شپنگ کے اخراجات کو بڑھایا ہے۔ کمپنی اب توقع کرتی ہے کہ شمالی امریکہ اور یورپ میں اس کی سالانہ ان پٹ لاگت صرف تین ماہ قبل کی توقع سے $300 ملین زیادہ ہوگی۔
بڑھتے ہوئے مال بردار اخراجات 2026 کے لیے سب سے بڑا آپریشنل چیلنج بن گیا ہے۔
نتیجتاً، کمپنی نے اپنے پورے-سال کی ایڈجسٹ شدہ EBITDA گائیڈنس کو پچھلے $5.0–5.3 بلین سے گھٹا کر $4.9–5.1 بلین کر دیا ہے، جبکہ پورے-سال کے سرمائے کے اخراجات کو 2.4–2.5 بلین ڈالر پر رکھا ہے۔
کیپٹل سٹرکچر ایڈجسٹمنٹ کے حوالے سے، کمپنی نے 22 جون، 2026 کو لندن اسٹاک ایکسچینج سے باضابطہ طور پر ڈی لسٹ کیا، اپنی وسط مدتی حکمت عملی کو آگے بڑھانے کے لیے وسائل پر توجہ مرکوز کرنے کے لیے نیویارک اسٹاک ایکسچینج میں اپنی فہرست کو مکمل طور پر برقرار رکھا۔
چھ ہفتوں کے اندر سپلائی میں تیزی سے سختی ہوئی: عالمی کاغذ بڑے پیمانے پر فروخت ہو گیا، جس سے $100 کی قیمتوں میں اضافے کے تیسرے دور کا آغاز ہوا۔
دلچسپ بات یہ ہے کہ خالص منافع پر بھاری لاگت کے باوجود، آخری{0}}صارفین کے لیے کاغذ کی فراہمی حالیہ برسوں میں ایک غیر معمولی مشکل صورتحال کو پہنچ گئی ہے۔
Smurphyvi Slock execs نے نشاندہی کی کہ نالیدار بورڈ مارکیٹ اس موسم گرما میں صرف چھ ہفتوں میں نمایاں طور پر سخت ہوگئی۔ بیچے جانے والے کوٹڈ ری سائیکل بورڈ (CRB) کی تھوڑی مقدار کے علاوہ، بنیادی طور پر تمام درجات کے کاغذ فروخت ہو چکے تھے، اور باقی سال کے لیے، فیکٹریاں پیداوار کے نظام الاوقات میں 'کیچ-موڈ میں ہوں گی۔
ٹونی اسمرفی نے ریمارکس دیے کہ عالمی کاغذی منڈی سب سے مضبوط اور سخت سپلائی کا دورانیہ ہے جو اس نے اپنے کیریئر میں دیکھا ہے۔ سپلائی کی طرف اس انتہائی سختی نے اس سال شمالی امریکہ کی پیکیجنگ انڈسٹری میں مرتکز قیمتوں میں اضافے کے تیسرے بے مثال دور کو براہ راست متحرک کیا۔
PCA کی جانب سے 24 جولائی 2026 کو فی ٹن $140 کی قیمت میں اضافے کا خط جاری کرنے کے بعد، Smurphyvi Slock نے فوری طور پر اس کی پیروی کی، اور اعلان کیا کہ 1 ستمبر 2026 سے نالیدار اور کرافٹ پیپر کی قیمتوں میں $100 فی ٹن اضافہ ہو جائے گا۔
مزید برآں، جولائی 2026 کے اوائل میں، کمپنی نے اعلان کیا کہ 10 اگست سے، SBS فولڈنگ کارٹن، کمرشل پرنٹنگ، اور فوڈ سروس پیپر کی قیمتوں میں 4% سے 6% تک اضافہ ہو جائے گا، جو اس سال دوسری بار SBS پیپر کی قیمتوں میں اضافہ کر رہا ہے۔
بوورز نے نوٹ کیا کہ شمالی امریکہ کے نالے ہوئے گتے کی فروخت پہلی ششماہی میں 4.5% سال-پر-سال گر گئی، جو کہ کمپنی کی حکمت عملی کے مطابق 'آنکھ بند کر کے حجم کا پیچھا کرنے کے بجائے قدر کو حاصل کرنے' کے ساتھ مکمل طور پر ہم آہنگ ہے۔
اگرچہ کمپنی نے Q1 اور Q2 میں لاگت میں زبردست اضافے کو جذب کیا، Q3 اور Q4 میں قیمتوں میں اضافے کے پہلے دو راؤنڈ میں تیزی آئی، اور قیمتوں میں اضافہ کا یہ دور Q1 2027 میں مکمل طور پر اثر انداز ہو رہا ہے، کمپنی کو یقین ہے کہ وہ اس $300 ملین افراط زر کی لاگت کو مکمل طور پر نیچے دھارے والے کلائنٹس تک پہنچا دے گی۔
60 نقصانات کو صاف کرنا-فیکٹریاں: اثاثوں کی کارکردگی کو نئی شکل دینے کے لیے یورپ اور شمالی امریکہ میں مزید 8 پلانٹس بند ہو گئے۔
قیمتوں میں اضافے کے ذریعے اخراجات کو منتقل کرتے ہوئے، Smurphyvi Slock اندرونی اثاثوں کی تقسیم اور تنظیم نو پر بھی سخت اقدامات کر رہا ہے۔
انتظامیہ نے انکشاف کیا کہ برطانیہ میں ایک فیکٹری بند کرنے کے بعد، کمپنی نے حال ہی میں شمالی امریکہ، یورپ، مشرق وسطیٰ، اور ایشیا-بحرالکاہل میں متعدد پلانٹ بند کرنے کا عمل نافذ کیا ہے۔
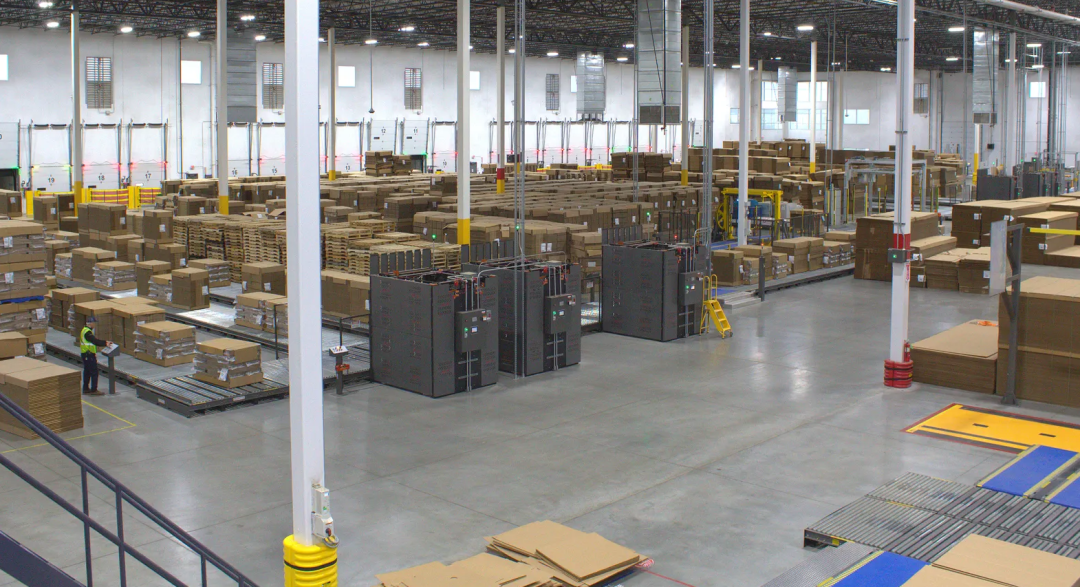
فی الحال، کمپنی یورپ اور شمالی امریکہ میں مزید آٹھ کارٹن پروسیسنگ پلانٹس کو بند کرنے کے عمل میں ہے۔
ٹونی مرفی نے ذکر کیا کہ جب سے مورفی کاپا دو سال قبل ویسلاک کے ساتھ مرفی ویسلاک کے ساتھ ضم ہو گیا تھا، اس گروپ کے اندر 'نقصان-بنانے والے پودوں کی تعداد شروع میں تقریباً 80 سے کم ہو کر تقریباً 20 رہ گئی ہے۔
باقی نقصان پہنچانے والی سائٹوں کے لیے، کمپنی ایک سخت 'بہتر یا بند' اسکریننگ سسٹم نافذ کر رہی ہے۔
علاقائی منڈیوں پر نظر ڈالیں، کیلیفورنیا میں زرعی پیکیجنگ نے آب و ہوا کے اثرات کی وجہ سے کم کارکردگی کا مظاہرہ کیا ہے، اور جنوبی یورپی نالیدار مارکیٹ بھی زراعت کو متاثر کرنے والی گرمی کی لہروں کی زد میں آئی ہے۔ لیکن لاطینی امریکہ اور یورپ میں صنعتی پیکیجنگ مارکیٹیں مجموعی طور پر اچھی کارکردگی کا مظاہرہ کر رہی ہیں، اور شمالی امریکہ کی مارکیٹ مسلسل ترقی کو برقرار رکھے ہوئے ہے۔
اگست اور ستمبر میں نئے نالیدار بورڈ آرڈرز کے تعارف کے ساتھ، آٹھ غیر موثر پروسیسنگ پلانٹس کے مرحلہ وار ختم ہونے کے ساتھ، مرفی ویسلاک اس دوہری حکمت عملی کے ذریعے نقصانات کو کم کرنے اور لاگت کو زبردستی منتقل کرنے کا ہدف رکھتا ہے، اس امید پر کہ 2026 کے دوسرے نصف تک سپلائی چین افراط زر کے سائے پر مکمل طور پر قابو پا لے گا۔